JPY et CHF, deux devises de financement aux trajectoires maintenant opposées
Jusqu’à début septembre, les deux principales devises servant à financer le carry trade étaient le JPY et, dans une moindre mesure, le CHF. Deux semaines plus tard, la première avait été intégralement rachetée et l'autre atteignait son point le plus vendu de l'année.
Le yen : un retournement complet
Au 1er septembre, la position vendeuse des fonds à levier sur le yen atteignait 102 188 contrats, un sommet pour l'année. Au 15 septembre, ces mêmes fonds étaient acheteurs nets de 23 170 contrats.
Un basculement de 125 358 contrats en deux semaines, déclenché par l'anticipation de la hausse de taux de la Banque du Japon. C'est le troisième débouclage de cette ampleur depuis 2005. Les deux précédents, en 2007 et en 2024, avaient pris six semaines chacun. Celui-ci en a pris deux.
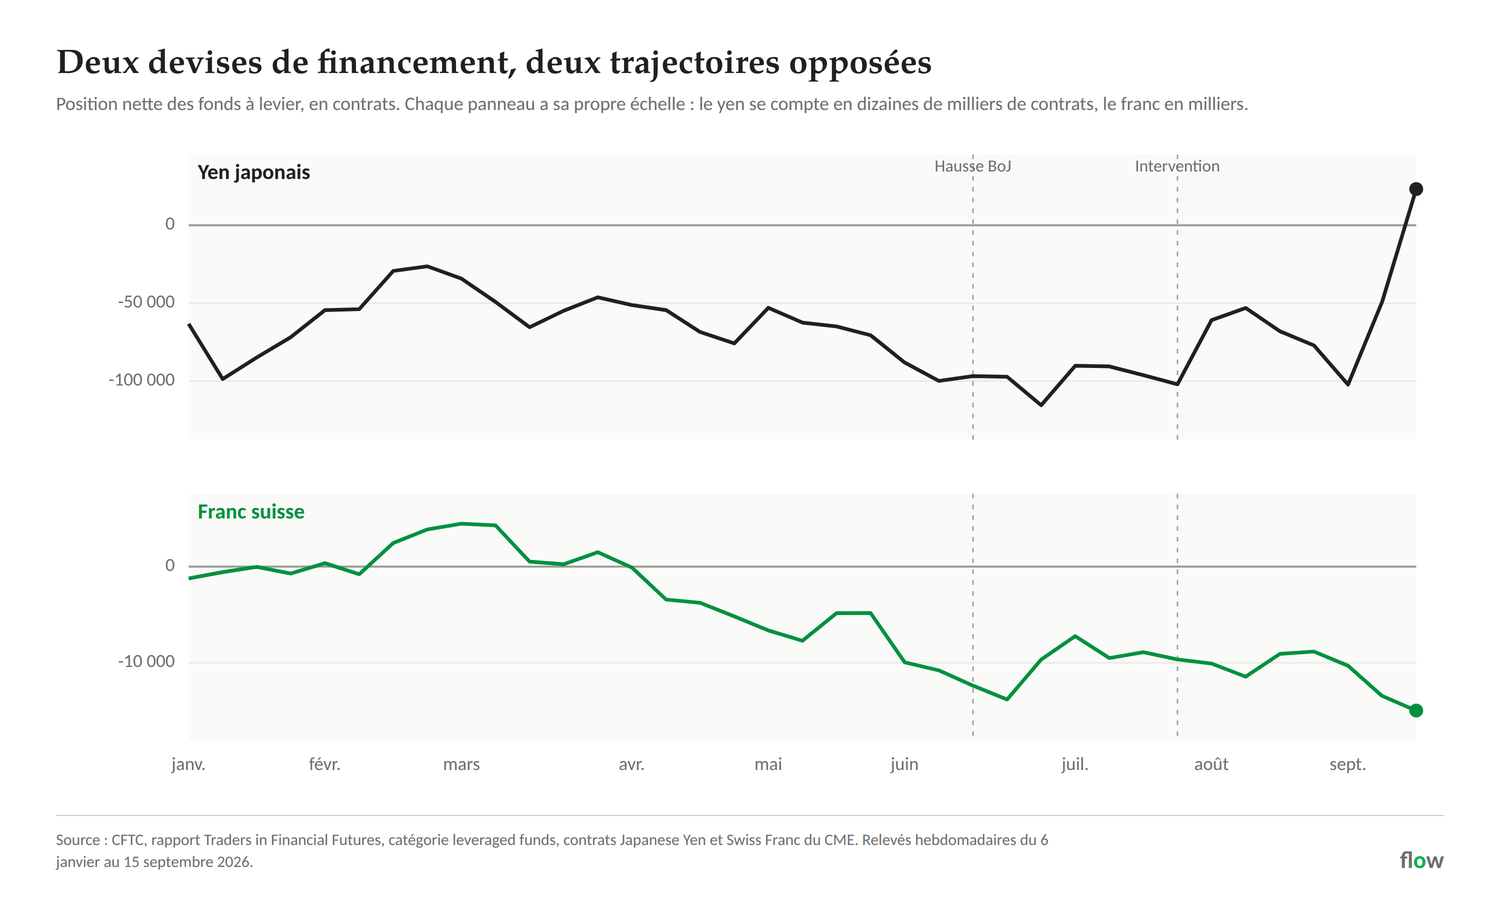
Point de rupture : L’anticipation d’une hausse de taux de la BoJ qui a bien eu lieu le 18 septembre.
Le franc : une consolidation régulière
Sur la même quinzaine, la position vendeuse sur le franc est passée de 10 298 à 14 964 contrats. Pas de rupture, une progression continue, qui dépasse le pic de juin et devient le point le plus extrême de l'année.
Le mouvement est alimenté des deux côtés : les positions vendeuses brutes montent à 24 635 contrats, record annuel, pendant que les positions acheteuses reculent. Ce n'est pas un effet d'optique comptable, c'est une position qui s'installe. On pourrait imaginer que le débouclage de l'un a alimenté la construction de l'autre. L'ordre de grandeur dit le contraire : sur la quinzaine, la position yen a bougé de 9,8 milliards de dollars, la position franc de 0,7 milliard. Le franc n'a pas absorbé le yen.
Détail qui compte : la CFTC découpe ces mêmes contrats de deux façons. Le rapport historique, dit legacy, sépare simplement les opérateurs qui couvrent une activité réelle du reste du marché. Le rapport plus récent, dit TFF, isole les fonds spéculatifs et les CTA, et c'est de lui que viennent les chiffres ci-dessus. Les deux se contredisent régulièrement, ce qui explique que deux articles puissent citer des chiffres différents la même semaine sur la même devise. Ici, ils convergent : sur la mesure large, le short franc passe de 22 876 à 28 988 contrats sur la même période. Quand deux échantillons différents racontent la même histoire, la lecture est plus solide.
Deux réserves
Ces chiffres s'arrêtent au 15 septembre, trois jours avant la décision japonaise. La hausse de taux a eu lieu mais le message qui l’a accompagné a été prudent. Le yen est reparti à la baisse.
Surtout, ces données ne voient qu'une fraction infime du marché des changes, qui se traite très majoritairement de gré à gré. Elles renseignent sur un changement de comportement, pas sur un encours.
Ce qu'on en retient
Une position de change extrême ne se défait pas sur un trimestre. Deux semaines ont suffi cette fois. Pour une direction financière, la conséquence est qu’il ne faut pas chercher à maîtriser quelque chose qui lui échappe : une couverture se construit progressivement, afin de limiter l'impact de la volatilité des devises sur le compte de résultat. C'est l'objet du rolling and layering, que nous avons détaillé dans une une publication précédente.
La note complète détaille la méthode, les deux séries de données que la presse confond régulièrement, la mise en perspective historique depuis 2005 et les graphiques.
Ce document est fourni à titre informatif et ne constitue ni un conseil en investissement ni une recommandation d'opération de change.